خرید بک لینک

درباره سایت

امیرعلی فهیمی (کارشناس رسمی دادگستری )-حسابداری وحسابرسی

اینجانب امیرعلی فهیمی کارشناس رسمی دادگستری رشته حسابداری وحسابرسی -عضوگروه آموزشی حسابداری استان آذربایجانشرقی وهنرآموزهنرستانهای فنی حرفه ای آموزش وپرورش وبلاگ حاضرراجهت آشنایی علاقمندان به خدمات حسابداری بویژه هنرجویان ودانشجویان رشته حسابداری طراحی نموده ام امیداست مورداستقبال قرارگیرد/.

امکانات وب


چک کیفری یا چک حقوقی، اصطلاحی حقوقی است که فقط در مورد چک های برگشتی (بلامحل) استفاده می شود و مربوط به نوع مسئولیت شخص صادرکننده چک است. اگر چک کیفری باشد، می توان علاوه بر اینکه وجه چک را دریافت کرد، صاحب حساب (صادرکننده) را نیز تحت تعقیب کیفری قرار داد و حکم جلبش را گرفت؛ اما اگر چک حقوقی باشد، فقط می توان وجه چک را دریافت کرد.  البته ذکر این نکته نیز ضروری است که نوع چک در سرعت و نحوه رسیدگی در دادگاه متفاوت است و در چک کیفری، فرد زودتر و به سهولت بیشتری، می تواند به حق خود دست پیدا کند.


ادامه مطلب

برچسب: چک برگشتی ,شکایت چک, نویسنده: امیرعلی فهیمی تاريخ: جمعه 23 بهمن 1394 ساعت: 20:52

هر تاجر باستثنای کسبه جزء مکلف است دفاتر ذیل که شامل ۱- دفتر روزنامه. ۲- دفتر کل. ۳- دفتر دارائی پلمپ نماید.

دفتر روزنامه: دفتری است که اجر همه روزه مطالبات و دیون و داد و ستد تجارتی خود و بطور کلی جمیع واردات و صادرات تجارتی به هر اسم و رسمی که باشد در آن دفتر ثبت نماید.

دفتر کل: دفتری است که تاجر باید کلیه معاملات را لااقل هفته ای یکمرتبه از دفتر روزنامه استخراج و انواع مختلفه آن را تشخیص و جدا کرده و هر نوعی را در صفحه مخصوص در آن دفتر بطور خلاصه ثبت کند.

دفتر دارائی: دفتری است که تاجر باید هر سال صورت جامعی از کلیه دارائی منقول و غیر منقول و دیون و مطالبات سال گذشته را به ریز ترتیب داده ودر دفتر ثبت و امضاء نماید:

هر شرکتی یا مؤسسه ای یا شرکت تعاونی اعم از تعاونی مصرف یا مسکن باشد در ادارات ثبت به ثبت می رسد مکلف است اقدام به گرفتن دفتر پلمپ شده نماید.(طبق ماده ۶ قانون دفاتر تجارتی)

کلیه بانکها برای عملیات سالیانه خود دفتر روزنامه و کل و دارایی در یافت می کنند باید به ترتیب تاریخ در صفحات کلیه صادرات و واردات نوشته شود. تراشیدن و حک کردن و همچنین جای سفید گذاشتن و یا بین سطور نوشتن ممنوع است و باید تمام آن دفاتر پس از ختم هر سالی لااقل تا ۱۰ سال نگهداری می شود.

بر طبق ماده ۱۳ قانون دفاتر تجارتی ارباب رجوعی که جهت پلمپ دفاتر قانونی خود به ادارات ثبت مراجعه می کند، باید اول ورقه اظهار نامه پلمپ دفتر تجارتی که در قسمت فروش اوراق بهادار هست با ذکر این که تعداد دفاتر چند جلد هست تهیه کند. ورقه اظهار نامه را باید مدیر شرکت یا مؤسسه یا بازرگان شخصاً تکمیل و ممهور به مهر شرکت با قید شماره ثبت شرکت یا مؤسسه در ورقه منعکس شود مگر شرکت یا مؤسسه که هنوز مهر تهیه نکرده است این است که همه شرکتها بمجرد به ثبت رساندن شرکت یا مؤسسه خویش اقدام به پلمپ دفاتر می کند ولی شماره ثبت حتماً باید در ورقه ظاهار نامه پلمپ دفتر حتماً منعکس شود و همچنین باید کلیه مشخصات مدیر عامل شرکت یا بازرگان و آدرس شرکت یا محل تجارت بازرگان در ورقه نوشته شود. اگر مراجعه کننده نماینده یا بازرگان باشد باید در پائین ورقه مشخصات کامل وی ذکر شود و کارت شناسائی هم همراه داشته باشد .

مراجعه کننده که دفتر را تهیه و قیطان کشی کرده و اوراق مربوط که همان اظهارنامه پلمپ دفاتر تجارتی است تکمیل نموده و به اداره ثبت شرکتها و مؤسسات غیر تجارتی قسمت پلمپ دفاترتجارتی مراجعه می کند.

الف- دفاتر را به متصدی مربوطه تحویل می دهد که این دفاتر باید دارای نمره ترتیبی و قیطان کشیده باشد.

ب- متصدی مر بوطه اظهارنامه پلمپ دفاتر را که تکمیل شده و به امضاء و مهر شرکت ممهور گردیده از آورنده تحویل و تعداد صفحات دفتر روزنامه و کل دارائی را در آن می نویسد و اگر تعداد دفاتر زیادتر از کل و ۱ روزنامه باشد حتماً با حرف درشت در بالای ورقه اظهار نامه نوشته می شود شماره آخرین صفحه هر دفتر بطور مثال ۱۰۰ جلد دفتر روزنامه ۱۹۹ صفحه و یکصد جلد دفتر کل ۲۰۰ صفحه دوبل و یا اگر تمام صفحات شماره گذاری نشده باشد بدین طریق نوشته می شود یکصد جلد دفتر روزنامه دوبل ۳ نیم برگی و بعد دفتر را ارباب رجوع به قسمت حسابدا ری برده که آنجا از روی نوشته ای که در بالای ورقه است و تعداد دفاتر و صفحات دفاتر منعکس شده حسابدار فیش را می نویسد و به آورنده می دهد که بانک ملی ( نزدیکترین شعبه) بپردازد و فیش مر بوطه را تحویل حسابدار بدهد و اظهار نامه پلمپ دفتر که مهر حسابداری را با قید تاریخ و پول پرداخت شده در آن نوشته شده به متقاضی می دهد دو نسخه فیش بانکی هم یک نسخه نزد حسابدار نگهداری می شود و نسخه دیگر به مراجعه کننده تحویل می شود.

حال ارباب رجوع دفاترش کامل بوده و اظهار نامه پلمپ دفاتر تجارتی را تکمیل کرده و حق الثبت آن را پرداخته به متصدی مر بوطه برای پلمپ دفاترش مراجعه می کند. متصدی مکلف است صفحات دفتر را شمرده در صفحه اول و آخر هر دفتر مجموع عدد صفحات آن را با ذکر نام صاحب دفتر در دو طرف قیطان با مهر سربی که سازمان اسناد و املاک برای این مقصود تهیه کرده و یک طرف سرب شکن اسم اداره ثبت حک شده منگنه کند (بر طبق ماده ۱۲ قانون تجارتی) و باید توجه شود قیطان دفتر به اندازه کافی دوام داشته باشد که باعث ناراحتی بعدی مراجعه کننده نشود. آخرین مرحله اقدام برای امضاء دفاتر نزد مسئول پلمپ دفاتر آورده می شود . شخص مسئول موظف است دقت زیادی در اینکه اولاً ورقه اظهار نامه صحیح تکمیل شده باشد، تمام دفاتر با خط خوانا (اسم- شماره دفتر- تاریخ روز) نوشته شده باشد. از همه مهمتر دفاتر می باید سفید باشد و وقتیکه از همه لحاظ کنترل نمود با قید تاریخ که هم با حروف و هم با اعداد باشد امضاء کند.

برچسب: دفاترمالی, نویسنده: امیرعلی فهیمی تاريخ: دوشنبه 13 مهر 1394 ساعت: 15:20

موسسات حسابرسی یا عاملان شناسایی مفاسد اقتصادی در حال ادغامند. پس از دولتی شدن حسابرسی بعد از انقلاب و ایجاد سازمانی دولتی برای رسیدگی به تخلفات مالی شرکت ها، این برای نخستین بار است که موسسات خرد حسابرسی در حال بزرگ شدن هستند.

وقتی دولت محمود احمدی نژاد به آخرای کار خود رسیده بود، نامزدهای انتخابات هیچ برآوردی از عمق فسادی که در دو دوره قبل اتفاق افتاده بود نداشتند اما با آغاز دولت جدید، پرونده های فساد یکی یکی رو شد و از ١٢٣ میلیارد تومان و سه هزار میلیارد و هفت هزار میلیارد تومان و جابه جایی چند میلیارد دلار در یک صرافی و افشای ١٢ هزار میلیارد تومان در یکی از بانک ها و دیگر تقلبات کشف شده و اظهار نشده، عمق اتفاقات در دوره گذشته که بخشی از آنها در دوران تحریم شدت بیشتری هم پیدا کرده بود نمایان شد. اما دولت یازدهم گویا فقط به افشای برخی پرونده ها اکتفا کرده و برخورد قضایی با چند نمونه مشخص را برای بستن بحث فساد کافی می داند چراکه در طول دو سالی که از فعالیت دولت یازدهم می گذرد، ضرورت اصلاح نظام مالی اداری و حمایت جدی از حسابرسان برای انجام این اصلاحات کمتر شنیده می شود. مبارزه با فساد مالی و اقتصادی نیازمند بسترسازی ازیک طرف و خشکاندن راهکارهای فساد از طرف دیگر است که لازمه آن داشتن قوه قضاییه ای سالم، مستقل و جسور است. قوه قضاییه مستقل و سالم نیز جز با همکاری حسابرسان مستقل قادر به مقابله با راهکارهای نوین فساد نیست و در مقابله با حجم فسادهای درشت نیازمند موسسات بزرگ حسابرسی است و بزرگ شدن موسسات حساسبرسی موجود هم جز از طریق ادغام امکان پذیر نیست زیرا فرآیند توسعه تدریجی موسسات نمی تواند پاسخ نیازهای ضروری روز جامعه را بدهد. به همین علت گفته می شود همه چیز به حسابرسان گره خورده است. اما حسابرسان در کشور در دهه های گذشته هر روز بیشتر تضعیف شده اند و کوشش های خاص از درون دولت های وقت برآن بوده که جامعه حسابداران رسمی را به زاییده دولتی تبدیل کند. به طور مثال در همین سال ١٣٩١ وزارت امور اقتصادی و دارایی که از کشف و افشای فساد سه هزار میلیاردی در بانک های زیر مجموعه خود عاصی شده بود با دست بردن عجولانه در اساسنامه جامعه حسابداران رسمی و سپس توبیخ اعضای شورای عالی جامعه حسابداران کوشش کرد این نهاد نظارتی و امین ملت را تضعیف و آن را به تکه پاره ای دولتی تبدیل و امر حسابرسی را مختومه کند!اگرچه قبل از پیروزی انقلاب موسسات بزرگ حسابرسی جهان دارای شعبه و نمایندگی در ایران بودند اما فعالیت این موسسات در سه دهه قبل متوقف و در سطح نازلی قرار گرفت و پس از آن نیز با وجود توسعه کمی و کیفی حرفه حسابرسی و حضور فعال موسسات حسابرسی در بازار سرمایه و سرشناس بودن برخی حسابرسان نخبه کشور که حضور یکی از آنان به عنوان مهره کلیدی در مذاکرات برجام به عنوان یک نگاه مثبت به حسابرسی قلمداد می شود، متاسفانه هنوز شاهد یک موسسه بزرگ حسابرسی خصوصی در صحنه اقتصاد کشورکه قابل قیاس با موسسات حسابرسی منطقه هم باشد، نیستیم. یک بررسی ساده نشان می دهد در کویت یک موسسه حسابرسی محلی در سال گذشته رقمی بالغ بر ١۵ میلیون دلار درآمد دارد در حالی که درآمد بزرگ ترین موسسه حسابرسی خصوصی کشور در سال گذشته حداکثر معادل ۵/٣ میلیون دلار بوده است. در حال حاضر در کشور ٢٧٠ موسسه حسابرسی خرد وجود دارد که در این موسسات ١٠ هزار نیرو و دو هزار و پنج حسابرس وجود دارد. از این تعداد نیز ١٢٠ شرکت در بورس ثبت نام کرده اند.

فساد کمتر با استقلال بیشتر موسسات حسابرسی
حسین عبده تبریزی، عضو شورای عالی سازمان بورس در این باره پیرامون ادغام اخیر دو موسسه بزرگ حسابرسی کشور اظهار داشت: چنین اقدامی در شرایط کنونی و پسا تحریم از الزامات بازار حرفه حسابرسی و بازار سرمایه است. عبده متذکر شد: از دوران تصدی در سازمان بورس همیشه بر این باور بودم که ایران باید دارای چند موسسه بزرگ خصوصی در سطح منطقه باشد تا در صورت نیاز سرمایه گذاران داخلی و خارجی بتوانند نقش آفرینی کنند که خوشبختانه امروز این باور به منصه ظهور رسیده است. عبده تبریزی تاکید کرد: بزرگ تر شدن موسسات حسابرسی استقلال آنها را بیشتر و ریسک را کاهش و شفافیت را بیشتر و فساد را کمتر می کند زیرا همان طور که در صنعت بانکداری نسبت کفایت سرمایه مهم ترین شاخص محوری ارزیابی تلقی می شود در موسسات حسابرسی کفایت نیروی انسانی و کیفیت خدمات، اصلی ترین شاخص است که در موسسات بزرگ قابل حصول است زیرا در موسسات کوچک قدرت جذب نیروی انسانی حرفه ای و آموزش مستمر و تحقیق و توسعه امکان پذیر نبوده و همچنین در صورت حضور موسسات بین المللی حسابرسی در ایران، قابلیت یارگیری از بین موسسات بزرگ داخلی را دارا خواهند بود.

کار فقط از عهده موسسات بزرگ بر می آید
شیرخوانی، دبیرکل جامعه حسابداران رسمی نیز اعلام کرد: هیات مدیره جامعه حسابداران رسمی پس از اطلاع از موضوع و طی مذاکره ای که با مدیران ارشد هر دو موسسه داشته کوشش کرده به این فرآیند سرعت بخشد و با مطالعه مدارک و مستندات ارایه شده در کمترین زمان ممکن مجوزهای لازم را صادر کند. او توضیح داد: ضرورت وجود موسسات بزرگ حسابرسی خصوصی با توجه به حجم اقتصاد ایران و انتظارات جامعه از حسابرسان در شفاف سازی و مبارزه با فساد در شرایط فعلی انکارناپذیر است که این بزرگ شدن از مجرای ادغام می تواند انجام پذیرد. اما حسابداران رسمی باید دقت بیشتری پیرامون ادغام و اهداف ادغام داشته وصرفا دچار تب ادغام نشوند.

برچسب: ادغام,موسسات حسابرسی , نویسنده: امیرعلی فهیمی تاريخ: جمعه 3 مهر 1394 ساعت: 12:09

[ دستورالعمل حسابداری تسهیلات و تعهدات سندیکایی به نظام بانکی کشور ابلاغ شد ]

بانک مرکزی دستور العمل حسابداری تسهیلات و تعهدات سندیکایی را به نظام بانکی کشور ابلاغ کرد.

در این بخشنامه که که به مدیران عامل تمام بانک های دولتی، غیردولتی، شرکت دولتی پست بانک و مؤسسات اعتباری غیربانکی ارسال شده، آمده است: همان گونه که استحضار دارند دستورالعمل اجرایی تسهیلات و تعهدات سندیکایی در سال گذشته طی بخشنامه چهارم آبان ماه ۹۳ به شبکه بانکی کشور ابلاغ گردید.

به موجب تبصره ذیل ماده (۱۰)دستورالعمل مورد اشاره مقرر شد رویه های حسابداری مربوط به عملیات سندیکایی توسط بانک مرکزی تدوین گردد.

لذا در راستای تکلیف یادشده و با هدف ایجاد وحدت رویه، شناسایی و ثبت دقیق رویدادهای مالی مربوط به تسهیلات و تعهدات سندیکایی در مؤسسات اعتباری و نیز ارتقاء شفافیت صورت های مالی آن ها، مستند به ماده (۸۶)آیین نامه نحوه تأسیس و اداره مؤسسات اعتباری غیردولتی و نیزمصوبات پانصد و سی و یکمین جلسه مورخ ۳ تیر ماه ۶۳ شورای پول و اعتبار، نسبت به تهیه و تدوین دستورالعمل حسابداری تسهیلات و تعهدات سندیکایی»به شرح پیوست اقدام گردید.

در تهیه دستورالعمل حسابداری تسهیلات و تعهدات سندیکایی تلاش شده همانند «دستورالعمل حسابداری تسهیلات و تعهدات سندیکایی»رویکردی فرآیندی اتخاذ و رویدادهای مالی مربوط به «دستورالعمل اجرایی تسهیلات و تعهدات سندیکایی »عملیات سندیکایی، به ترتیب وقوع در قالب ثبت های حسابداری در دفاتر مالی اعضای سندیکا به تصویر کشیده شود. همچنین با هدف تبیین هرچه بهتر و مطلوب تر مفاد دستورالعمل، انواع رویدادهای مالی مذکور در آن، در قالب جداول مقایسه ای حاوی ثبت های حسابداری در دفاتر مؤسسه اعتباری عامل و ثبت های حسابداری در دفاتر سایر اعضای سندیکا به شرح پیوست های شماره (۱) و (۲)دستورالعمل ابلاغی ارائه شده است.

شایان ذکر است؛ با عنایت به تنوع انواع و اقسام تسهیلات و تعهدات موضوع عملیات سندیکایی دستورالعمل حسابداری تسهیلات و تعهدات سندیکایی با رویکرد ارائه نمونه ثبت های حسابداری رویدادهای مالی مرتبط با عملیات سندیکایی، در دو بخش عملیات حسابداری تسهیلات سندیکایی با فرض اعطای تسهیلات سندیکایی در قالب عقد مرابحه و نیز عملیات حسابداری تعهدات سندیکایی با فرض ایجاد تعهدات سندیکایی در قالب ضمانت نامه تهیه و روابط مالی فیمابین اعضای سندیکا در هر یک به طور مجزا تبیین شده است. بنابراین در صورت اعطاء/ایجاد سایر انواع تسهیلات وتعهدات سندیکایی، آن بانک/مؤسسه اعتباری غیر بانکی موظف می باشد در چارچوب دستورالعمل حسابداری تسهیلات یا تعهدات مزبور و با نظرداشت به چارچوب و رویه های حسابداری اعلامی در دستورالعمل پیوست، نسبت به ثبت و ضبط رویدادهای مالی مربوط در دفاتر خود اقدام نماید.

با توجه به فراز پایانی دستورالعمل حسابداری تسهیلات و تعهدات سندیکایی مبنی بر لازم الاجراءبودن مفاد آن در خصوص تسهیلات و تعهدات سندیکایی که از تاریخ ۱۴ بهمن ماه ۹۳به بعد اعطاء /ایجاد گردیده اند، آن بانک/مؤسسه اعتباری غیربانکی موظف است؛ در چارچوب مفاد بندهای (۳۹) و (۴۰) استاندارد ثبت های حسابداری اصلاحی لازم را وفق مفاد ،«گزارش عملکرد مالی» حسابداری شماره ( ۶) با عنوان دستورالعمل ابلاغی، در دفاتر خود اعمال نماید.

برچسب: نویسنده: امیرعلی فهیمی تاريخ: شنبه 3 مرداد 1394 ساعت: 11:33

انتقاد و افشاگری تازه رئیس سابق سازمان امور مالیاتی نشان داد: حساب سازی شرکت های دولتی برای فرار از مالیات/

نبود سیستم اطلاعاتی شفاف، به بی عدالتی مالیاتی در کشور دامن زده است حالا در غیاب دولت الکترونیک و سامانه های رصد اطلاعات مالی افراد و اصناف، نه تنها با پدیده ای به نام «دانه درشت ها» مواجه شده ایم که مسئولان سازمان مالیات از فرار مالیاتی شرکت های دولتی خبر می دهند. این موضوع در شرایطی اتفاق می افتد که به گفته علی عسکری، رئیس سازمان امور مالیاتی کشور هم اکنون ٢٠ تا ٢۵ درصد تولید ناخالص کشور مالیات نمی دهند و ۴٠ درصد دیگر از قانون پرداخت مالیات معاف هستند. علاوه بر این بخش قابل توجهی از پزشکان، وکلا و کارشناسان دادگستری، مناطق آزاد، بیمه ها و انجمن ها و تشکل ها از پرداخت مالیات خود طفره می روند.

علی عسکری، رئیس سازمان امور مالیاتی کشور با حضور در یک برنامه تلویزیونی از اصلاح قانون مالیات خبر داد و گفت: در اصلاح قانون برای کسانی که فرار مالیاتی دارند جرایم کیفری، نقدی و حبس دیده شده است. علاوه بر این، افراد با محرومیت های اجتماعی هم مواجه خواهند شد و برای مثال نمی توانند عضو هیأت مدیره شرکت، عضو انجمن و حتی نماینده مجلس شوند و از برخی تسهیلات اجتماعی هم محروم  می شوند.

وی گفت: البته در کنار این محرومیت ها، تشویق هایی نیز در نظر گرفته ایم مبنی بر این که اگر کسی در مناطق محروم و خاص فعالیت اقتصادی کند از ۵ تا ۱۰ سال از معافیت مالیاتی برخوردار خواهد شد. برای کسانی که خوب مالیات می دهند نیز جوایز و تقدیرنامه هایی در نظر گرفته خواهد شد.

او همچنین از نبود زیرساخت اطلاعاتی شفاف برای دریافت مالیات انتقاد کرد و گفت: درحال حاضر زیرساخت های لازم را آماده و اطلاعات را از پایگاه های مختلف جمع آوری کرده ایم تا بتوانیم از فرارهای مالیاتی جلوگیری کنیم؛ اما بعضی نهادها مثل بیمه از ارایه اطلاعات خودداری می کنند.

ترفند دولتی ها برای فرار مالیاتی
علاوه بر این غلامرضا حیدری کرد زنگنه، رئیس سابق سازمان امور مالیاتی نیز دولتی بودن اقتصاد را یکی از عوامل فرار مالیاتی دانست و گفت: در شرکت های دولتی به راحتی حساب سازی می کنند و آخر سال مدیر مالی به مدیرعامل می گوید سود اعلام کند یا ضرر.
وی افزود: در سیستم خصوصی وقتی زیان اعلام شود مدیرعامل را برکنار می کنند اما در سیستم دولتی اگر زیان ده اعلام شود از نفت به او بودجه می دهند و شاید مدیر در این سیستم ارتقا هم پیدا کند.
کرد زنگنه با اشاره به سختگیری های مالیاتی در سایر کشورها اعلام کرد: سفرها، درآمدها، املاک، حساب های بانکی و حتی شهریه بچه هایشان را جلوی چشمانشان می آورند و اگر کسی خلاف بگوید با او برخورد می کنند و همین است که در کشورهای اروپایی همه سعی می کنند اظهارنامه دقیق دهند.
او در بخش دیگری از سخنانش به ایجاد پلیس مالیاتی در کشورهای پیشرفته اشاره کرد و گفت: پلیس مالیاتی در خیلی از کشورها از پلیس و سازمان های انتظامی قوی تر است و ما برای شناسایی دانه درشت ها و همچنین اطلاعات دقیق اقتصادی نیازمند پلیس مالیاتی هستیم.

برچسب: حساب سازی شرکتهای دولتی , فرارمالیاتی, نویسنده: امیرعلی فهیمی تاريخ: پنجشنبه 11 تير 1394 ساعت: 12:27

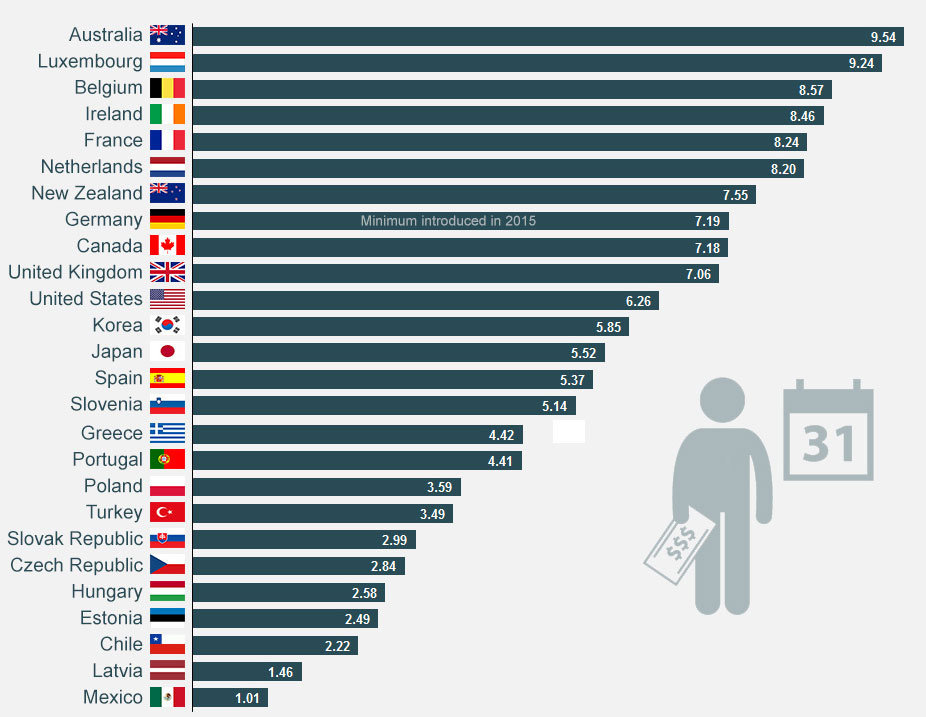
جدول مقایسه ای دستمزد شاغلان ۲۷ کشور

1750927

براساس جدیدترین آمارها، حقوق هر ساعت کار یک فرد شاغل در بازار کار ایران ۳۷۱۱ تومان معادل ۱.۱۲ دلار، استرالیا ۳۱۴۸۲ تومان، فرانسه ۲۷۱۹۲ تومان و آمریکا ۲۰۶۵۸ تومان است.


ادامه مطلب

برچسب: نویسنده: امیرعلی فهیمی تاريخ: پنجشنبه 11 تير 1394 ساعت: 12:21

مزایای مخفی و پنهان بیمه بیکاری/
بیمه بیکاری برنامه بزرگ د ولت ها از طریق تنها نهاد مراقبت های بهد اشتی د ولتی برای انتقال وجوه به نیازمند ان است. اگرچه گاهی اوقات از این برنامه به د لیل کاهش انگیزه برای پید ا کرد ن کار انتقاد شد ه است، اما د ر طول زمان اقتصاد د انان بسیاری مزایای اجتماعی آن را نام برد ه اند . بیمه بیکاری برای افراد ی که به تازگی بیکار شد ه اند ، تسهیلاتی را فراهم می کند تا بتوانند مواد غذایی، لباس، سوخت و به طور کلی مواد مصرفی خود را به خصوص د ر د وره های رکود تامین کنند . این بیمه همچنین به افراد ی که به د نبال کار مناسب هستند ، کمک می کند تا به خاطر بیکاری و شرایط نامناسب مالی هر پیشنهاد ی را قبول نکنند و د ر پست هایی که مورد د لخواهشان نیست مشغول به کار نشوند .تحقیقات اخیر که توسط تیمی از استاد ان مد رسه مد یریت کلاگ انجام شد ه است، نشان می د هد منافع اجتماعی بیمه بیکاری، بسیار گسترد ه تر از آن چیزی است که د ر گذشته به آن اعتقاد وجود د اشت. برایان ملزر، استاد یار مالی مد رسه کلاگ عنوان می کند «گسترش و توسعه بیمه بیکاری نقش مهمی را د ر جلوگیری از سلب حق مالکیت د ر طول رکود بزرگ بازی کرد .»

محققان برآورد می کنند که بین سال های ۲۰۰۸ تا ۲۰۱۲، این برنامه به برگشت ۷۰ میلیارد د لار هزینه های اجتماعی سلب حق مالکیت شامل استهلاک د ارایی ضبط شد ه، کاهش ارزش خانه (خانه ضبط رهن شد ه) و هزینه های معاملاتی که توسط وام د هند گان و وام گیرند گان پرد اخت می شود ، کمک کرد . علاوه بر این، این توسعه و گسترش، وضعیت اعتباری طیف گسترد ه ای از افراد فقیر، از جمله کسانی که هرگز تا به حال بیمه نشد ه اند را بهبود بخشید ه است. د ر یک مفهوم گسترد ه تر، این مطالعه د رخصوص اثربخشی سیاست های عمومی همانند بیمه بیکاری که توانایی مرد م برای پرد اخت بد هی های خود (د ر مخالفت با افزایش صرفا بهبود انگیزه جهت پرد اخت آنها) را بهبود می بخشد ، بحث می کند .

ریسک د رآمد و نکول بد هی (عد م بازپرد اخت بد هی)
همان گونه که ملزر توضیح می د هد ، این پروژه تحقیقاتی با این فرض و احساس شهود ی که «کاهش ریسک د رآمد خانواد ه، ریسک نکول را کاهش می د هد »، آغاز شد . اگرچه وی عنوان می کند که «میزان بزرگی و شد ت تاثیر آن مشخص نیست». هنگامی که تحقیقات آغاز شد ، هنوز کسی ارتباط بین ریسک نکول بد هی و تاریخچه شغلی کارگران را بررسی نکرد ه بود . ایجاد این رابطه به محققان این امکان را می د هد که د ید گاه های جد ید ی را ارائه کنند .محققان برای تعیین میزان ارتباط بین ریسک د رآمد و نکول بد هی، از این واقعیت استفاد ه کرد ند که سطح بیمه بیکاری د ر میان کشورهای مختلف، متفاوت است. د ر برنامه اولیه، افراد بیکار د ر صورتی که کار پید ا نکنند می توانند نیمی از د رآمد خود را تا ۶ ماه د ریافت کنند . د ولت فد رال د ر پاسخ به رکود بزرگ، به ایالات مختلف از طریق پرد اخت های اضافی کمک کرد که این پرد اخت ها به نرخ های بیکاری ایالات مختلف وابسته بود . د ولت بود جه اضافی ای را برای ایالات د ر نظر گرفت که مد ت زمان بیمه بیکاری را افزایش می د اد .

ادامه مطلب

برچسب: بیمه بیکاری, نویسنده: امیرعلی فهیمی تاريخ: پنجشنبه 11 تير 1394 ساعت: 12:14

انگار قرار نیست ما از بحران های گذشته درس بگیریم. ٢٠ سال پیش اختلاسی موسوم به ١٢٣میلیاردی گریبان نظام بانکی کشور را گرفت اما آن اختلاس بهانه ای برای عبرت و اصلاح نشد. اختلاس ١٢٣میلیاردی به سه هزارمیلیاردی و ١٢هزارمیلیاردی هم رسید اما باز هم گوشی بدهکار تذکرات و هشدارهای اهل فن نیست. سال ها پیش در پی وقوع اختلاس رکوردشکن ١٢٣میلیاردی بر پیاده سازی نظام حاکمیت شرکتی تاکید شد اما مقاومت برخی در عدم اجرای چنین نظامی، همگان را تنها به یک گمانه می رساند و آن، این است که عزم و اراده ای برای مقابله با فساد وجود ندارد و تمایل برخی بر ادامه جریان سوءاستفاده و فساد در کشور است. در این میان کسانی هستند که درنهایت تخصص می توانند از جریان فسادها و انحرافات موجود در نظام بانکی پرده بردارند اما با مدیرانی که تاب و تحمل افشای اطلاعات را از ناحیه زیردستان خود ندارند، مواجهند و گزارش ها از عدم امنیت آنها حکایت دارد. بی تردید وضعیت نظام بانکی ایران در خوش بینانه ترین حالت، شباهت عجیبی به اتومبیل در حال حرکت بدون ترمز یا پرواز هواپیماهایی بدون وجود برج مراقبت دارد؛ شاید به همین دلیل است که هرچند وقت یک بار شاهد افشای فسادها و اختلاس های خارق العاده در کشور هستیم. تشبیه منصور شمس احمدی از وضعیت نظام بانکی بدون وجود کنترل های داخلی و از راه دور این است که ما فقط آتش نشان داریم اما هیچ وقت برای جلوگیری از آتش سوزی تدبیری نمی اندیشیم. منصور شمس احمدی از اعضای شورایعالی انجمن حسابداران خبره ایران و عضو سابق شورایعالی جامعه حسابداران رسمی در گفت وگوی مشروح با روزنامه «شرق» بر وجود حسابرس داخلی و کمیته حسابرسی در بانک ها تاکید دارد و هشدار می دهد که در صورت ادامه وضعیت موجود به این منوال باید در انتظار اختلاس هایی با ارقام بیش از ١٢هزارمیلیارد هم باشیم. در دنیا آنقدر به وجود حسابرسان داخلی در بانک ها اهمیت داده می شود که از آنها به عنوان مشاوران ارشد مدیران عامل بانک ها یاد می کنند تا جایی که گفته شده است، مدیران بانک ها از این حسابرسان داخلی حرف شنوی بسیار دارند اما در ایران همه چیز برعکس دنیاست. حسابرس داخلی در بانک های ایرانی در اصطلاحی عامیانه به موی دماغ مدیران تشبیه شده است که نه تنها مدیران بانک ها از آنها حرف شنوی ندارند بلکه گستاخانه به آنها می گویند که برای ما تعیین تکلیف نکنید. / ٣٠ سال است که بانک ها حسابرس داخلی ندارند /
 

ادامه مطلب

برچسب: حسابرس بانک حسابرس داخلی حسابرس داخلی بانک حسابرسان داخلی شاندیز عدمنظارت درونسازمانی فساد فسادهای بانکی فسادهای مالی مقابله با فساد منصور شمس احمدی نظام بانکی نظام حاکمیت شرکتی وضعیت نظام بانکی ایران وظیفه حسابرسان داخلی چیست کمیته حسابرسی کنترلهای داخلی بانکها کنترلهای پیشگیرانهای طراحی کنترلهای کشفکننده, نویسنده: امیرعلی فهیمی تاريخ: دوشنبه 7 ارديبهشت 1394 ساعت: 14:33

سوئیفت کد چیست؟

سوئیفت کد ( Swift Code ) یک نوع علامت انحصاری برای شناسایی بانک ها است

این کد برای انتقال وجه بین بانک ها ، خصوصا انتقال وجه بین المللی و ارسال حواله ارزی استفاده می شود ، همچنین بانک ها با استفاده از بستر سوئیفت به یکدیگر پیغام می دهند.

کد سوئیفت از ۸ الی ۱۱ کاراکتر تشکیل شده است ، زمانی که کد سوئیفت ۸ رقمی داده میشود منظور بانک عامل مورد نظر است و شعبه را مشخص نکرده است.

چهار کاراکتر اول کد سوئیفت : معرف کد بانک است که تنها می تواند حروف باشد.

دو کاراکتر دوم : معرف کشور بانک است ، به طور مثال برای ایران IR است

دو کاراکتر سوم : کد موقعیت مکانی بانک است

سه کاراکتر آخر : کد شعبه بانک است که بدون این کد نیز شماره سوئیفت کامل است و این مورد انتخابی است

به طور مثال کد بانک اقتصاد نوین شعبه تهران به صورت ذیل است :

BEGNIRTHAFG

چهار کارکتر اول یعنی BENG معرف بانک اقتصاد نوین است

IR معرف ایران است

TH معرف موقعیت مکانی یعنی تهران است

AFGمعرف کد شعبه است

ادامه مطلب

برچسب: سویفت کد, نویسنده: امیرعلی فهیمی تاريخ: دوشنبه 24 فروردين 1394 ساعت: 19:50

رئيس کل سازمان امور مالياتي کشور با صدور بخشنامه اي، از معافيت حقوق سالانه حقوق بگيران بخش دولتي و خصوصي تا سقف ۱۳۸ ميليون ريال خبر داد.

علي عسکري، با صدور اين بخشنامه که به ادارات کل امور مالياتي سراسر کشور ابلاغ شد، خاطر نشان کرده است:

با عنايت به بند(الف) تبصره(۹) قانون بودجه سال ۱۳۹۴ کل کشور،که به موجب آن سقف معافيت مالياتي موضوع ماده (۵۲) قانون برنامه پنجساله پنجم توسعه جمهوري اسلامي ايران براي سال ۱۳۹۴، مبلغ صد و سي و هشت ميليون ( ۰۰۰ / ۰۰۰ /۱۳۸)ريال در سال تعيين شده است و مازاد آن تا هفت برابر به نرخ ده درصد(۱۰%) و مازاد بر اين به نرخ بيست درصد (۲۰%) براي بخش خصوصي و دولتي و ساير دستگاههاي اجرائي موضوع ماده (۵) قانون مديريت خدمات کشوري و ماده (۵) قانون محاسبات عمومي کشور تعيين شده است، لذا پرداخت کنندگان حقوق در بخش خصوصي و دولتي و ساير دستگاههاي اجرائي موضوع ماده (۵) قانون مديريت خدمات کشوري و ماده (۵) قانون محاسبات عمومي کشور مکلفند حسب مقررات ماده ۸۶ قانون مالياتهاي مستقيم ماليات بر درآمد حقوق کارکنان خود در سال ۱۳۹۴ را در هر ماه با توجه به مبالغ پرداختي يا تخصيصي تا پايان ماه قبل محاسبه و کسر و ظرف سي روز ضمن انجام ساير تکاليف قانوني به اداره امور مالياتي محل پرداخت کنند.


برچسب: نویسنده: امیرعلی فهیمی تاريخ: دوشنبه 24 فروردين 1394 ساعت: 13:01

دیوان عدالت اداری نیز با بررسی این موضوع، اعلام کرده است که حق برخورداری از طبقه شغلی ارفاقی و تشویقی نیازمند به تصریح در قانون است و در مواد ۶۵، ۸۱ و ۸۲ قانون مدیریت خدمات کشوری، برای برخورداری از طبقه شغلی تشویقی در صورت کسب امتیاز بالاتر حکمی پیش بینی نشده است.
به گزارش افکارنیوز، مطابق تبصره ۱ ماده ۶۵ قانون مدیریت خدمات کشوری « ... شاغلین مربوط در بدو استخدام در رتبه مقدماتی قرار می گیرند و بر اساس عواملی نظیر ابتکار و خلاقیت، میزان افزایش مهارتها، انجام خدمات برجسته، طی دوره های آموزشی و میزان جلب رضایت ارباب رجوع بر اساس ضوابطی که متناسب با ویژگیهای مشاغل به تصویب شورای توسعه مدیریت می رسد ارزیابی و حسب امتیازات مکتسبه و طی حداقل مدت تجربه مربوط به سطوح پایه، ارشد، خبره و عالی ارتقاء می یابند.»
ادامه مطلب

برچسب: طبقه تشویق, نویسنده: امیرعلی فهیمی تاريخ: شنبه 23 اسفند 1393 ساعت: 11:19

اصول اخلاقی، درآمد و حس خوشبختی به طرق مختلفی برهم اثر می گذارند. کیث مورنیگهان می گوید: شما را نمی دانم ولی من طالب درآمد بیشتری هستم. اما آیا این واقعا مرا خوشحال می کند یا ترس از دست دادنش گریبانم را خواهد گرفت؟

مورنیگهان درمانگر، روانشناس و استاد رشته مدیریت و سازمان ها در دانشکده «کلاگ» است. وی به بررسی یکی از مشهورترین نظریه های علوم اجتماعی به نام «پارادوکس ایسترلین» پرداخته است: پول تا آستانه مشخصی خوشبختی می آورد و پس از آن به کاهش این احساس می پردازد.
او همچنین در پی این است که میزان تاثیر اخلاقیات را در رابطه بین درآمد و خوشبختی بسنجد. او می گوید: «من برنامه اجرایی در اصول اخلاقی و رهبری «MBA» را تدریس می کنم و ما اغلب در این باره صحبت می کنیم که چگونه فساد، رشوه خواری و سایر راه های کسب درآمد نامشروع در برخی کشورها رایج است.» وی همچنین می افزاید: «هرچقدر هم که این گونه اعمال رایج باشد باز هم مردم می دانند رشوه خواری امری غیراخلاقی است و این اعمال نتایج منفی در جامعه در پی دارد.»
مورنیگهان با کمک همکارش «لانگ وانگ» استاد دانشگاه هنگ کنگ، تصمیم گرفت بفهمد چگونه پول، هیجان و اخلاقیات در مقیاس فردی و کشوری بر هم اثر می گذارد؟ او می گوید بخشی از مطالعات ما ریشه در طمع و حرصی دارد که پیشینیان هم به آن پرداخته اند. همان گونه که افلاطون و ارسطو می گویند: حرص از تنگ نظری و بینش پایین افراد سرچشمه می گیرد و اکنون داده های ما گفته های ایشان را بعد از ۲۰۰۰ سال تایید می کند. در صورتی که این مساله را جدی تلقی کنیم باید به این سوال پاسخ دهیم که آیا به تناسب افزایش درآمد در برابر اصول اخلاقی بی بندوبارتر می شویم یا خیر؟

ادامه مطلب

برچسب: افزایش حقوق ,افزایش درآمد ثرتمنمدان, ثروتمندان خوشبخت, درآمد های کلان پول , نویسنده: امیرعلی فهیمی تاريخ: پنجشنبه 14 اسفند 1393 ساعت: 22:25

کد خبر: ۴۸۰۹۷۶
تاریخ انتشار: ۱۴ اسفند ۱۳۹۳ - ۰۷:۰۷ - 05 March 2015
 
 
رسالت در سرمقاله امروز نوشت:
 
واقعيت آن است كه از دير زمان جامعه شريف معلمان با مشكلات معيشتي جدي مواجه هستند و اگر چه دولت هاي با گرايش هاي سياسي متفاوت نتوانسته اند گره گشايي اساسي از مسائل آنان داشته باشند اما تحليل عملكرد دولت ها از دو رويكرد متفاوت در برابر اين مشكلات حكايت دارد كه تدبر در آن چه بسا به يافتن راه حل كمك كند؛ رويكرد اول، تلاش برخي دولت ها براي كاهش مشكلات معيشتي معلم بوده كه موجب شده است معلمان با سماحت خويش عذر دولتمردان را بپذيرند و چشم انتظار وعده آنان و فرصتي بنشينند كه مسئولان فاصله ها را از ميان بردارند و طبعا در دوران تصدي اين دولت ها، از شدت مشكلات معيشتي معلمان تا حدودي كاسته شده است.
 
اما رويكرد دوم كه در پوشش حركتي به ظاهر انقلابي جلوه گر مي شود، تشنج آفريني است يعني چنين به نظر مي رسد كه آتش تهيه و زمينه ايجاد تشنج توسط همان كساني تدارك ديده مي شود كه در زمينه تامين معيشت معلم، مسئوليت سنگيني بر عهده دارند ولي عمداً و آگاهانه و يا به علت ضعف مديريت، آنقدر عرصه را بر معلمان تنگ مي كنند كه تعدادي از آنان ناگزير از توسل به برخي اعتراضات مي شوند.
 
البته همچنان كه اشاره شد حل مشكلات معلمان و رفع تبعيض هاي موجود بين دريافتي معلمان و ساير كارمندان دولت، نيازمند چاره اي اساسي است و دولت و مجلس بايد براي رفع آن برنامه ريزي و اقدام كنند، اما در عين حال ابهامات و سئوالاتي نيز جامعه فرهنگيان از مسئولان مستقيم خويش دارند كه تامل برانگيز است:
 
1- وزارت آموزش و پرورش براي حل ريشه اي مشكلات معلمان چه طرح و پيشنهادي ارائه و چه اقدامي انجام داده است؟ چگونه است كه وزير محترم بهداشت گام هاي اساسي در افزايش اعتبارات آن وزارتخانه برداشته است اما از وزارت آموزش و پرورش خبري در اين زمينه به گوش نمي رسد؟ چرا از هدفمندسازي يارانه ها، سهمي به آموزش و پرورش پرداخت نشد؟ چرا حتي در زمان تصويب بودجه، نمايندگان مجلس بسيار بيشتر از وزارتخانه براي آموزش و پرورش تلاش مي كنند؟ چندان كه برخي معلمان به اين باور رسيده اند كه دغدغه هاي سياسي و انتخاباتي، فرصتي براي بعضي مديران آموزش و پرورش باقي نگذاشته است تا به مسائل معيشتي معلم بپردازند و حتي مسائل تعليم و تربيت نيز تحت الشعاع رويكرد فعاليت هاي سياسي حزبي قرار گرفته است.
 
2- آيا تا رفع تبعيض هاي موجود بين معلمان و ساير كارمندان دولت، لااقل اين امكان وجود ندارد كه با تلاش و تدبير و استفاده بهينه از اعتبارات و سرمايه هاي موجود وزارت آموزش و پرورش و فرهنگيان، فشار اقتصادي بر معلمان كاهش يابد؟ به عنوان مثال:
 
* صندوق ذخيره فرهنگيان با سرمايه حداقل شش هزار ميليارد تومان چه باري از دوش معلمان برداشته و چرا زمام مديريت آن به كساني سپرده شده است كه مورد اعتماد فرهنگيان نيستند؟
 
* تاسيس دفاتر صندوق ذخيره در استان هاي كشور و هزينه هاي مترتب بر آن، توجيه اقتصادي دارد يا اقدامي بر اساس ضرورت يارگيري و به كارگيري دوستان است؟
 
* چرا مديريت شركت هاي تابعه صندوق در دست افرادي است كه نگاهشان واگذاري تسهيلات با كارمزد كم براي تور آنتاليا و تايلند و يا براي خريد اتومبيل سانتافه و اسپورتيج است؟
 
* در شرايطي كه برخي معلمان به وام بسيار اندك نيازمند هستند و در صورت يافتن منبعي براي دريافت وام بايد وثيقه هاي مطمئن ارائه نمايند، پرداخت بيش از دويست ميليارد تومان از سرمايه معلمان به متهم نفتي (ب ـ ز) آن هم بدون وثيقه بانكي و صرفا در قبال چك شخصي، چگونه قابل توجيه است و آيا مسئولان بانك توان مالي جبران ضرر و زيان وارده را دارند يا بايد مانند بعضي موارد گذشته صندوق، معلم تاوان آن را بپردازد؟
 
* پشت پرده اعطاي تسهيلات ميلياردي به برخي شركت هاي بدهكار عمده بانكي، نظير شركت (س ـ م) يا (ر ـ گ) آن هم بدون پشتوانه مالي و صرفا در قبال دريافت سفته كيست؟ چرا بر عدم وصول مطالبات در زمان مقرر نظارتي نشده است؟
 
* در شرايطي كه اضافه كار، حق التدريس، پاداش پايان خدمت و ديگر مطالبات معلمان پرداخت نشده است، به كارگيري عده زيادي از بازنشستگان هم حزبي در وزارتخانه، ادارات كل و صندوق ذخيره فرهنگيان و پرداخت حقوق هاي كلان به آنان چه ضرورتي دارد؟
 
* همچنان كه نمايندگان مجلس تاكنون نتوانسته اند پاسخي براي اين سئوال بيابند كه چرا هر چه مجلس اعتبار وزارت آموزش و پرورش را افزايش مي دهد، تاثير معناداري بر وضعيت معيشتي معلمان نمي گذارد، براي معلمان نيز اين سئوال به طور جدي مطرح است. افزايش بودجه وزارت آموزش و پرورش از شانزده هزار ميليارد تومان در سال 1392 به 22 هزار ميليارد تومان در سال 1393، اگر به طور صحيح مديريت مي شد و تمامي آن تخصيص مي يافت آيا آثار محسوس تري بر زندگي فرهنگيان بر جاي نمي گذاشت؟ و آيا با توجه به اينكه با تلاش نمايندگان، اميد مي رود بودجه سال 1394 وزارتخانه به قريب 30 هزار ميليارد تومان افزايش يابد، مسئولان وزارت آموزش و پرورش توان مديريت اين اعتبارات و جذب و هدايت آن در جهت بهبود معيشت معلمان را دارند؟
 
آنچه مسلم است امروز آموزش و پرورش بيش از هر زمان ديگر به تهيه طرح هاي كارشناسي شده براي افزايش منابع مالي خويش و نيز تدوين طرح هايي در زمينه افزايش رفاه معلمان از جمله در زمينه مسكن، پزشكي، تحصيل فرزندان و... نياز دارد و تجربه هاي متعدد سال هاي پس از انقلاب ثابت كرده است كه معلمان، صميمي ترين ياران نظام اسلامي هستند و علي رغم تمامي مشكلات، فريب دست هاي پشت پرده اي را نخواهند خورد كه با شكستن حرمت و دستاويز قرار دادن آنان، اهداف شوم خود را دنبال مي كنند.
برچسب: دادخواست معلمان, نویسنده: امیرعلی فهیمی تاريخ: پنجشنبه 14 اسفند 1393 ساعت: 10:07

عناوين دروس مقطع کارشناسی ارشد رشته حسابداری


دروس تخصصي (اصلي)


دروس اختياري

رديف

نام درس

تعداد واحد


رديف

نام درس

تعداد واحد

1

تئوري حسابداري 1

3


1

بررسي موارد خاص در حسابداري

3

2

تئوري حسابداري 2

3


2

سيستم هاي اطلاعاتي حسابداري

3

3

حسابداري مديريت

3


3

پژوهش عملياتي پيشرفته

3

4

حسابداري دولتي پيشرفته

3


4

اقتصاد مديريت

3

5

حسابرسي پيشرفته

3


جمع واحد

12

6

مسائل جاري حسابداري

2


7

تصميم گيري در مسائل مالي

3


جمع واحد

20


دروس جبرانی


پايان نامه

رديف

نام درس

تعداد واحد


رديف

نام درس

تعداد واحد

1

روش تحقیق

2


1

پايان نامه

6

2

زبان تخصصی

2


جمع واحد

6

3

تحليل آماري

2


جمع واحد

6


تذكر

1. براي دانشجويان با مدرك كارشناسي غير مرتبط، گذرندان 12 واحد درسي جبراني الزامي است.

2. از 12 واحد دروس اختياري گذراندن 6 واحد درسي الزامي است.

3. در صورتي كه دانشجو مواد درسی وصاياي امام (ره) و كامپيوتر را در دوره كارشناسي اخذ نكرده باشد، ضروری است اين دروس را در مقطع كارشناسي ارشد( قبل از مرحله دفاع) بگذراند.


برچسب: نویسنده: امیرعلی فهیمی تاريخ: شنبه 2 اسفند 1393 ساعت: 10:54

طرح یکسان سازی میزان عیدی کارگران و کارمندان دولت

طرح یکسان سازی میزان عیدی کارگران و کارمندان دولت

نمایندگان کارگران با همکاری مجلس در پی تشکیل کارگروهی برای حل مشکل پرداخت عیدی کارمندی به کارگران شاغل در بخش دولتی کشور هستند. آنها می گویند قانون سال ۷۴ باید اصلاح شود و چون طبق قانون، کارگران دولتی در بخش روابط کار مشمول قانون کار هستند؛ بنابراین عیدی پایان سال آنها نیز باید کارگری محاسبه و پرداخت شود.

به گزارش مهر، سال ها است که با کارگران شاغل در بخش دولتی در پرداخت برخی مزایای شغلی از جمله عیدی پایان سال رفتار دوگانه ای صورت می گیرد به نحوی که اتخاذ تصمیمات سلیقه ای درباره آنها، مشکلاتی را برای شاغلان کارگری بخش دولتی به وجود آورده است.

به بیان ساده تر گفته می شود به کارگران شاغل در دستگاه های دولتی که اتفاقا مشمول قانون کار نیز هستند عیدی کارمندی پرداخت می شود به این بهانه که آنها در بخش دولتی شاغل هستند و نمی توانند مانند کارگران بخش خصوصی از مزایای قانون کار بهره مند شوند، اما در موارد دیگری آنها کارگر خوانده می شوند و مشمول استفاده برخی از حمایت های دولت نسبت به کارمندان نمی شوند.

این مسئله سالیان متمادی است که باعث بروز مشکلاتی برای شاغلان مشمول قانون کار در بدنه دولت شده است؛ اما اینبار نمایندگان کارگران با همکاری مجلس به دنبال اصلاح قوانین قبلی و رفع اینگونه مشکلات هستند.

هرچند از تعداد دقیق کارگران شاغل در دستگاه های دولتی آماری در دست نیست، اما وجود این مسئله و اهمیت آن به نحوی که مورد توجه نمایندگان مجلس نیز قرار گرفته است نشان می دهد که باید تعداد قابل توجهی کارگر در بخش دولتی مشغول به کار باشند.

حسین حبیبی در گفتگو با مهر با اعلام تصمیم گیری برای تشکیل یک کارگرو ویژه و مشترک بین نمایندگان کارگران و نمایندگان مجلس به منظور بررسی و حل این مشکل گفت: برای اصلاح قانون سال ۷۴ درباره عیدی کارگران، یک کارگروه بین نمایندگان کارگران و نمایندگان عضو کمیسیون اجتماعی مجلس تشکیل خواهد شد.

دبیر کانون شوراهای اسلامی کار استان تهران اظهارداشت: در قانون خدمات کشوری بحثی وجود دارد که بر لغو قوانین مغایر در بخش های مختلف تاکید دارد؛ بنابراین اگر در بخش دولتی این قانون ملاک عمل است اجازه داده است دولت بتواند نیروهای تحت پوشش قانون کار را که اصطلاحا “کارگر” خوانده می شوند را استخدام کند.

حبیبی خاطرنشان کرد: از سویی در این قانون تاکید شده است که با وجود اجازه دولت به استخدام نیروهای مشمول قانون کار در بدنه دستگاه های دولتی، اما در بخش روابط کار و مسائلی مانند پرداخت عیدی پایان سال باید مطابق قانون کار عمل شود.

وی تاکید کرد: بنابراین رویه ای که در حال حاضر از سوی برخی بخش های دولتی در پرداخت عیدی کارمندی به کارگران صورت می گیرد درست نیست و پرداخت ها باید به صورت کارگری صورت گیرد و ما به دنبال اصلاح این رویه هستیم.

ادامه مطلب

برچسب: نویسنده: امیرعلی فهیمی تاريخ: جمعه 28 آذر 1393 ساعت: 7:19

صفحه بندی